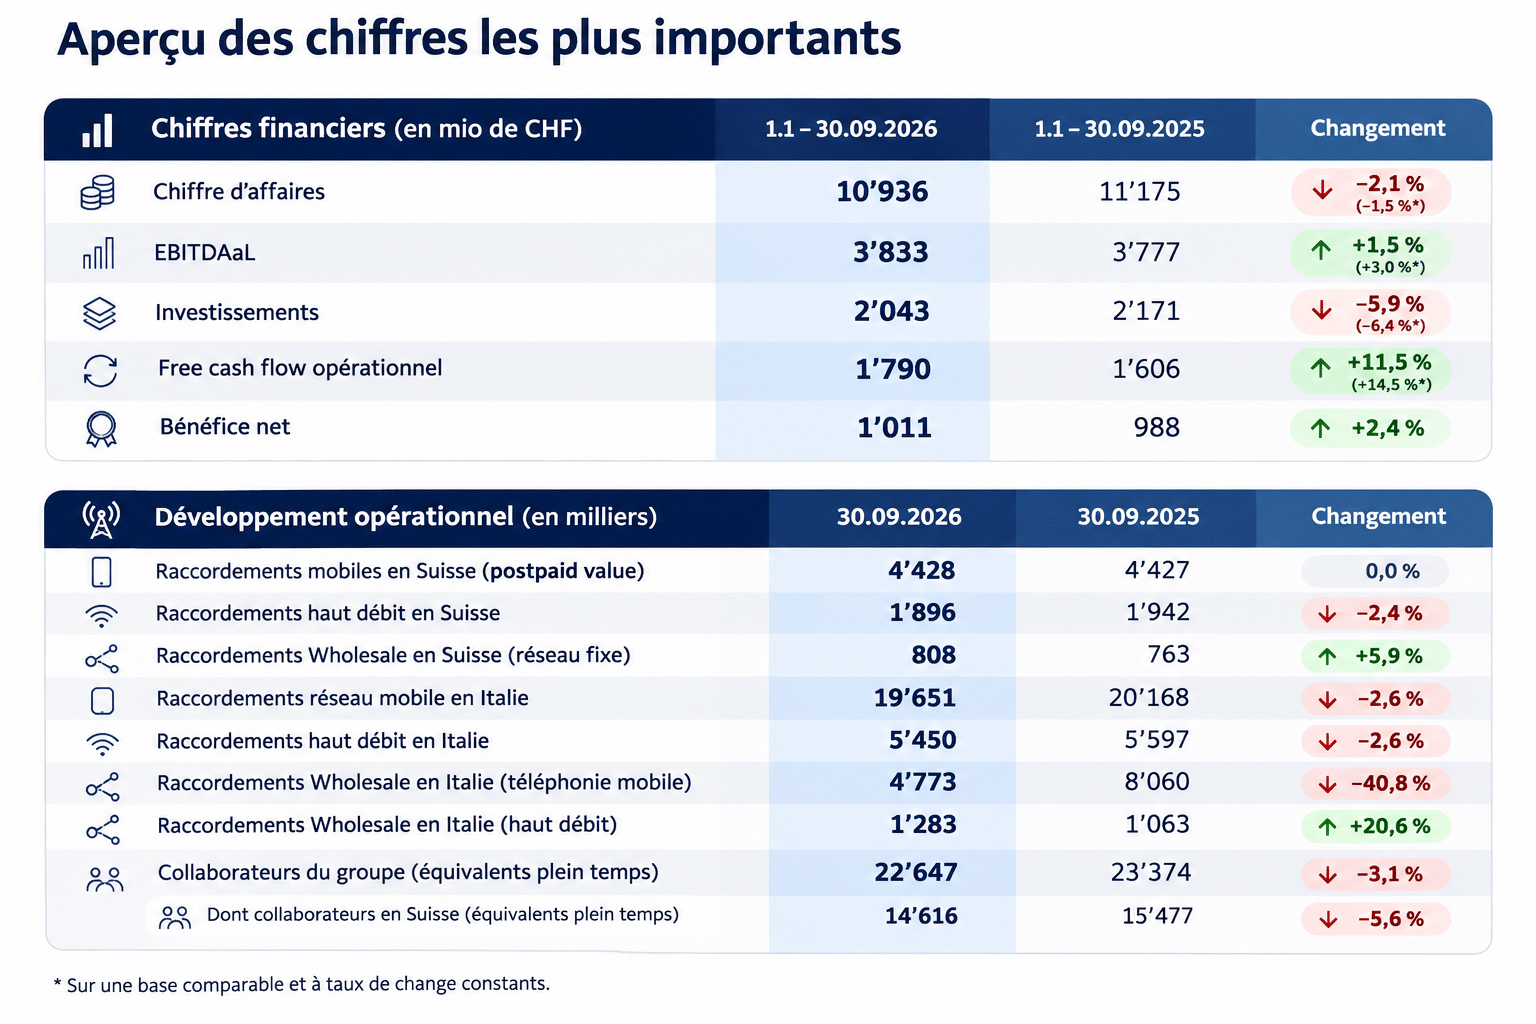
Swisscom affiche une insolente rentabilité financière pour les neuf premiers mois de 2026, avec un bénéfice net qui progresse de 2,4% pour franchir le milliard de francs. Pourtant, derrière cette vitrine rassurante destinée aux marchés, le chiffre d’affaires global s’effrite de 2,1% et plusieurs indicateurs opérationnels virent au rouge.
Dans son rapport trimestriel complet, le géant bleu s’efforce de masquer une érosion commerciale continue sous le vernis d’une gestion drastique des coûts. En Suisse, les recettes tirées des services télécoms reculent de 1,8% et les raccordements à haut débit diminuent de 2,4%, preuve d’une certaine concurrence qui grignote lentement l’opérateur historique.
La déroute des opérateurs virtuels en Italie
Le phénomène le plus spectaculaire demeure la dégringolade discrète des accès vendus aux opérateurs tiers, ce secteur de gros pourtant essentiel à l’équilibre des réseaux. De l’autre côté des Alpes, les lignes mobiles de gros plongent brutalement de 40,8%, passant en un an de plus de 8 millions de raccordements à seulement 4,8 millions.
Le rapport financier lève précisément le voile sur cette perte colossale de 3,3 millions d’abonnés indirects. Cette débâcle s’explique par la résiliation de deux clients majeurs de réseaux virtuels, Poste Mobile et Lyca Mobile, qui ont migré leurs cartes SIM vers des infrastructures concurrentes.
Une facture salée masquée par le fixe
Cette hémorragie de cartes virtuelles illustre la fragilité d’un modèle dépendant de contrats de gros pouvant se révéler volatils. Même si le chiffre d’affaires immédiat de cette division résiste temporairement grâce aux liaisons fixes, perdre près de la moitié de ses volumes mobiles fragilise durablement la rentabilité des antennes.
Pour compenser ce tassement et combler les brèches, la filiale italienne tente une diversification surprenante en vendant des contrats d’électricité. Cette offre énergétique revendique désormais 214 000 abonnements après un bond trimestriel notable de 44’000 contrats.
L’énergie comme béquille aux télécoms
On peut toutefois s’interroger sur la pertinence à long terme de transformer un opérateur technologique en simple revendeur de courant alternatif. Cette fuite en avant ressemble surtout à une quête opportune de revenus annexes sur un marché saturé où l’activité télécom traditionnelle ne suffit plus à croître.
L’amélioration apparente des marges opérationnelles découle également d’une réduction constante des effectifs, particulièrement marquée sur le sol helvétique. En Suisse, l’entreprise s’est séparée de plus de 860 équivalents plein temps en une année, ce qui représente une saignée de 5,6% de ses troupes locales.
Resserrement des troupes et réorganisation
Le groupe compense ces départs par des restructurations internes et une centralisation de ses prestations numériques et d’intelligence artificielle. La baisse des investissements globaux de près de 6% contribue aussi à gonfler artificiellement les liquidités disponibles à court terme.
Sur le front technique, le déploiement de la fibre optique jusqu’au domicile atteint désormais 59% des ménages et des entreprises, conforté par une victoire juridique provisoire contre le gendarme de la concurrence. Le Tribunal administratif fédéral a en effet annulé la sanction relative aux choix architecturaux du réseau, même si la menace d’un ultime recours devant le Tribunal fédéral demeure bien réelle.
Fidèle à ses habitudes, la direction choisit de rassurer la communauté financière en promettant un dividende rehaussé à 27 francs par action. Les actionnaires se réjouiront de cette générosité immédiate, mais la fonte de la base d’abonnés, la dépendance à l’énergie et les coupes d’effectifs posent tout de même des questions sur l’avenir de cette opération transalpine.
XS